El 72% de los menores de 40 años se queda sin dinero antes del día 20
Un estudio nacional de Zentrix Consultora reveló que el 60,9% de los menores de 40 años se endeudó durante los últimos seis meses y apenas el 3% consigue ahorrar. En el conjunto de la población, más de la mitad recurrió al crédito, principalmente para cubrir alimentos, salud y servicios.
Llegar a fin de mes se convirtió en una dificultad para una parte importante de los argentinos, especialmente para los menores de 40 años. Según el Monitor de Opinión Pública (MOP) de Zentrix Consultora, el 72% de las personas de esa franja etaria agota sus ingresos a más tardar el día 20 y el 60,9% tomó alguna deuda durante los últimos seis meses.
El relevamiento, realizado entre el 22 y el 30 de septiembre de 2026, muestra que el problema no se limita a los jóvenes. En el conjunto de la población, aproximadamente dos de cada tres personas se quedan sin dinero antes de terminar el mes y solo el 34% logra llegar hasta el último día con sus ingresos.
La posibilidad de ahorrar es todavía más reducida: apenas el 9,8% de los encuestados afirmó que puede hacerlo.
Los resultados reflejan una situación en la que el crédito se utiliza cada vez más para afrontar gastos cotidianos y no necesariamente para comprar bienes o financiar proyectos.
Endeudarse para comprar alimentos y pagar servicios
El 56,2% de los argentinos consultados declaró haberse endeudado durante los últimos seis meses.
Entre quienes tomaron deuda, el 55,1% destinó ese dinero a cubrir necesidades básicas, como alimentos y salud, mientras que el 21,3% lo utilizó para pagar tarifas y servicios.
Solo el 11,8% recurrió al financiamiento para adquirir bienes durables.
La diferencia resulta significativa porque muestra que, para buena parte de los hogares, endeudarse dejó de estar asociado exclusivamente con una compra importante.
El crédito aparece como una alternativa para afrontar gastos que los ingresos habituales no alcanzan a cubrir.
La situación es más grave entre los sectores de menores ingresos
Las diferencias por nivel socioeconómico son pronunciadas.
En la clase baja, el 83,3% de los encuestados se queda sin ingresos a más tardar el día 20. Además, el 59,6% agota su dinero durante la primera quincena y apenas el 0,9% consigue ahorrar.
En ese mismo sector, el 68,1% tomó deuda durante los últimos seis meses. Entre quienes lo hicieron, el 65,5% necesitó el dinero para afrontar gastos básicos.
La situación contrasta con la de los sectores de ingresos altos, donde el 61,9% manifestó que puede ahorrar y el 36,5% declaró haberse endeudado.
También cambia el destino de los préstamos: entre las personas de clase alta que recurrieron al crédito, el 63,4% lo utilizó para comprar bienes durables.
El estudio expone así dos formas diferentes de endeudamiento. Mientras algunos hogares utilizan el financiamiento para adquirir productos, otros necesitan recurrir a él para sostener sus gastos habituales.
La clase media también se endeuda para pagar tarifas
La presión sobre los ingresos alcanza a la clase media.
Según Zentrix, el 51,4% de ese sector se queda sin dinero antes de terminar el mes y el 47,1% tomó deuda durante los últimos seis meses.
Entre quienes se endeudaron, el 45,6% destinó los fondos a gastos básicos y el 29% a pagar tarifas y servicios.
Este último porcentaje es el más elevado de los tres niveles socioeconómicos relevados: en la clase baja alcanza el 18,2% y en la alta, el 4,7%.
Los resultados indican que los servicios representan una presión importante sobre el presupuesto de los hogares de ingresos medios, que también recurren al crédito para afrontar obligaciones mensuales.
Ocho de cada diez creen que su salario pierde contra la inflación
El deterioro del poder adquisitivo también aparece en las percepciones económicas.
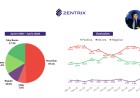
El 81,8% de los encuestados considera que su salario no logra superar la inflación.
Según la evolución registrada por Zentrix, desde marzo de 2026 esa percepción negativa no bajó del 81% y alcanzó un máximo del 87,4% en julio.
Entre los menores de 40 años, además, el 69,1% evalúa negativamente la situación económica del país.
El relevamiento detectó otra diferencia: el 61,5% de los consultados califica negativamente la economía nacional, mientras que el 39,3% considera mala su situación económica personal.
Qué opinan los argentinos sobre las deudas
El estudio también consultó qué debería hacer el Estado frente al aumento de la morosidad.
El 67% de los encuestados considera necesaria alguna intervención estatal. Dentro de ese grupo, el 61,3% prefiere que se regulen las condiciones de otorgamiento de créditos, mientras que el 23,6% se inclina por mecanismos de refinanciación a través del Banco Central.
Solo el 7,5% considera conveniente una condonación de deudas por ley.
En el total de la muestra, el 29,1% sostiene que el Estado no debería intervenir.
Los resultados muestran una mayor preferencia por establecer reglas para el acceso y las condiciones del financiamiento que por eliminar las obligaciones de pago.
El riesgo de depender del crédito todos los meses
Uno de los problemas que identifica Zentrix es la posibilidad de que el endeudamiento se vuelva recurrente.
Cuando una familia utiliza crédito para cubrir los gastos de las últimas semanas del mes, debe afrontar esas cuotas con los ingresos del período siguiente. Si esos ingresos vuelven a resultar insuficientes, puede necesitar otro préstamo.
El informe advierte que esta dinámica aumenta la exposición a dificultades de pago, especialmente entre los hogares que prácticamente no tienen capacidad de ahorro.
Los menores de 40 años y los sectores de menores ingresos aparecen como los grupos más vulnerables: son quienes antes agotan su dinero y quienes presentan mayores niveles de endeudamiento.
El relevamiento se realizó sobre 1.438 casos válidos de alcance nacional, mediante cuestionarios autoadministrados en línea y ponderación por variables demográficas y electorales. Zentrix informó un margen de error teórico de ±2,6%, con un nivel de confianza del 95%.
Los datos corresponden a percepciones y situaciones declaradas por los encuestados, por lo que no constituyen una medición directa de los ingresos bancarios ni de la morosidad efectiva.
¿Cuál es tu reacción?
 Me gusta
0
 No me gusta
0
 Amor
0
 Divertido
0
 Guau
0
 Triste
0
 Enojado
0
Comentarios (0)